
2026年8月,防城港一家建筑工程公司的老板找到我们时,公司处于这么个状态:
开票额度:100元。
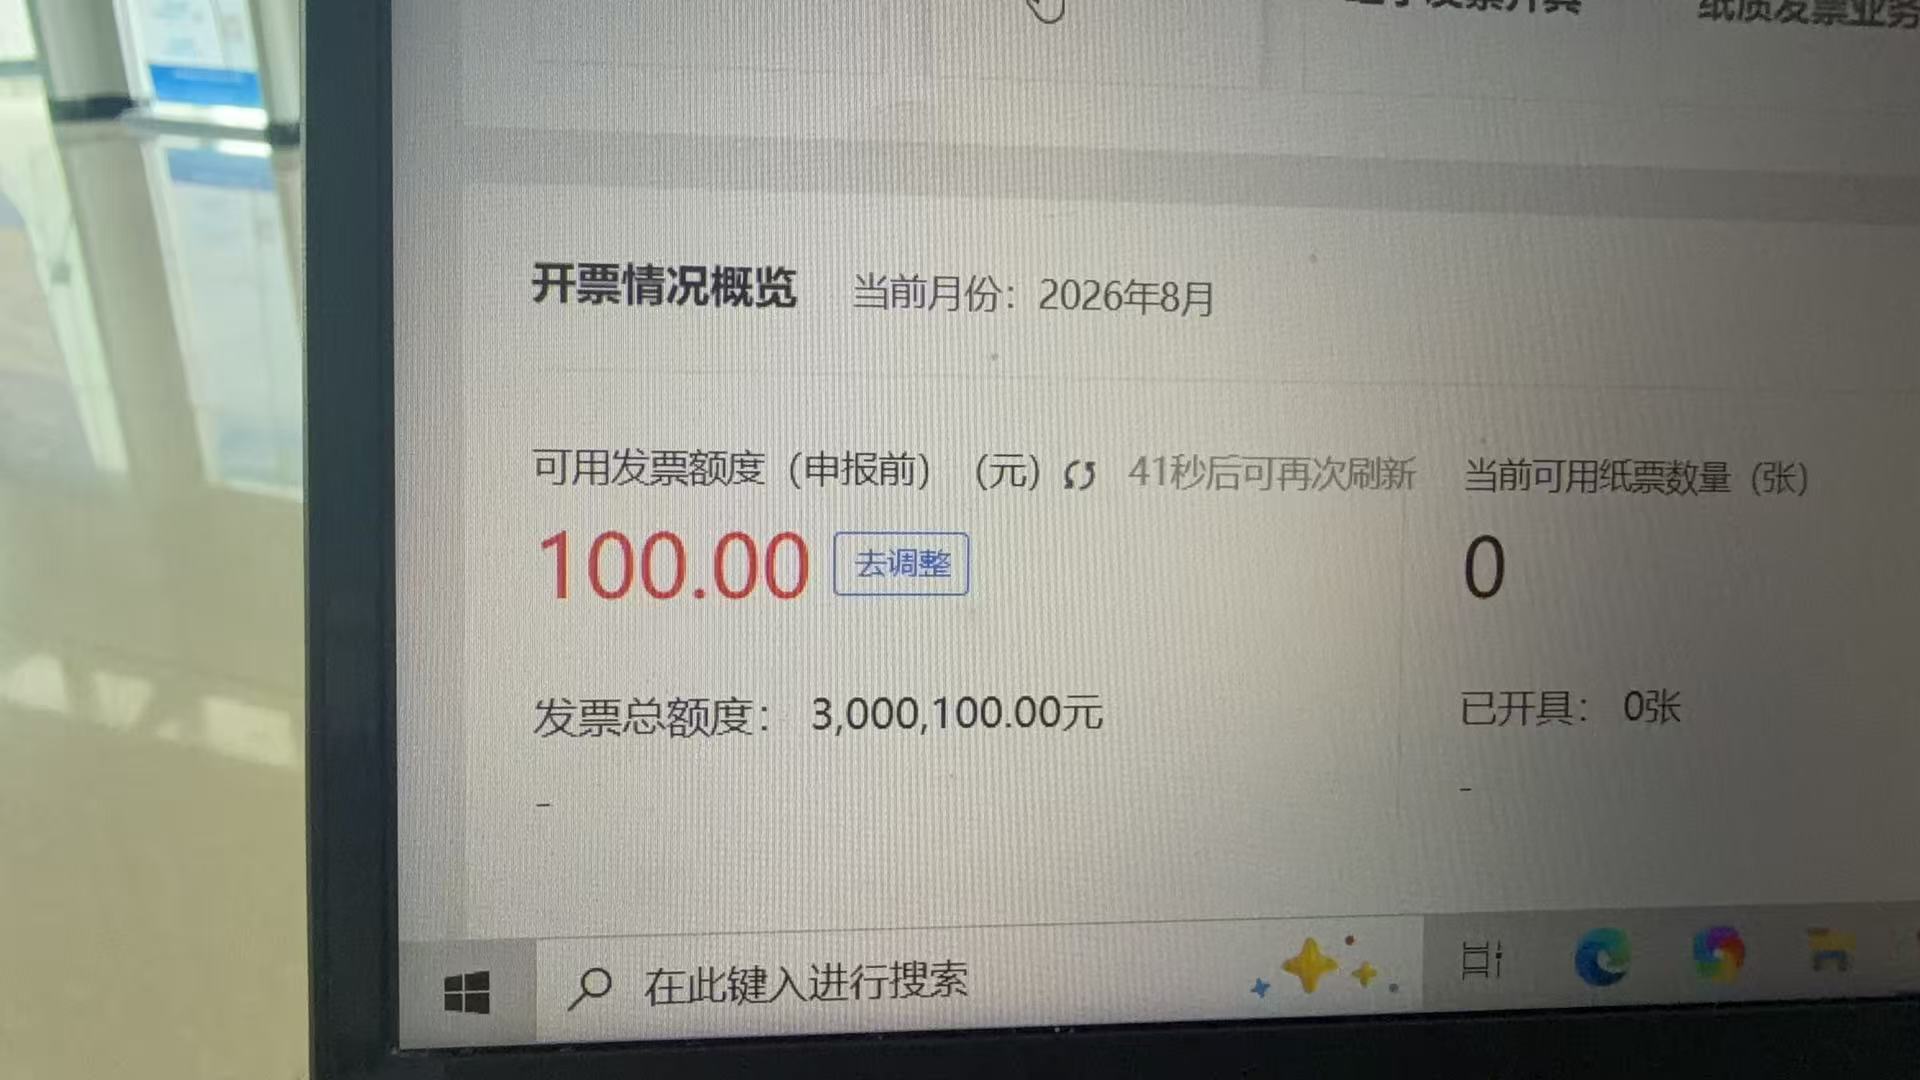
不是100万,是100块。一张发票都开不出来。
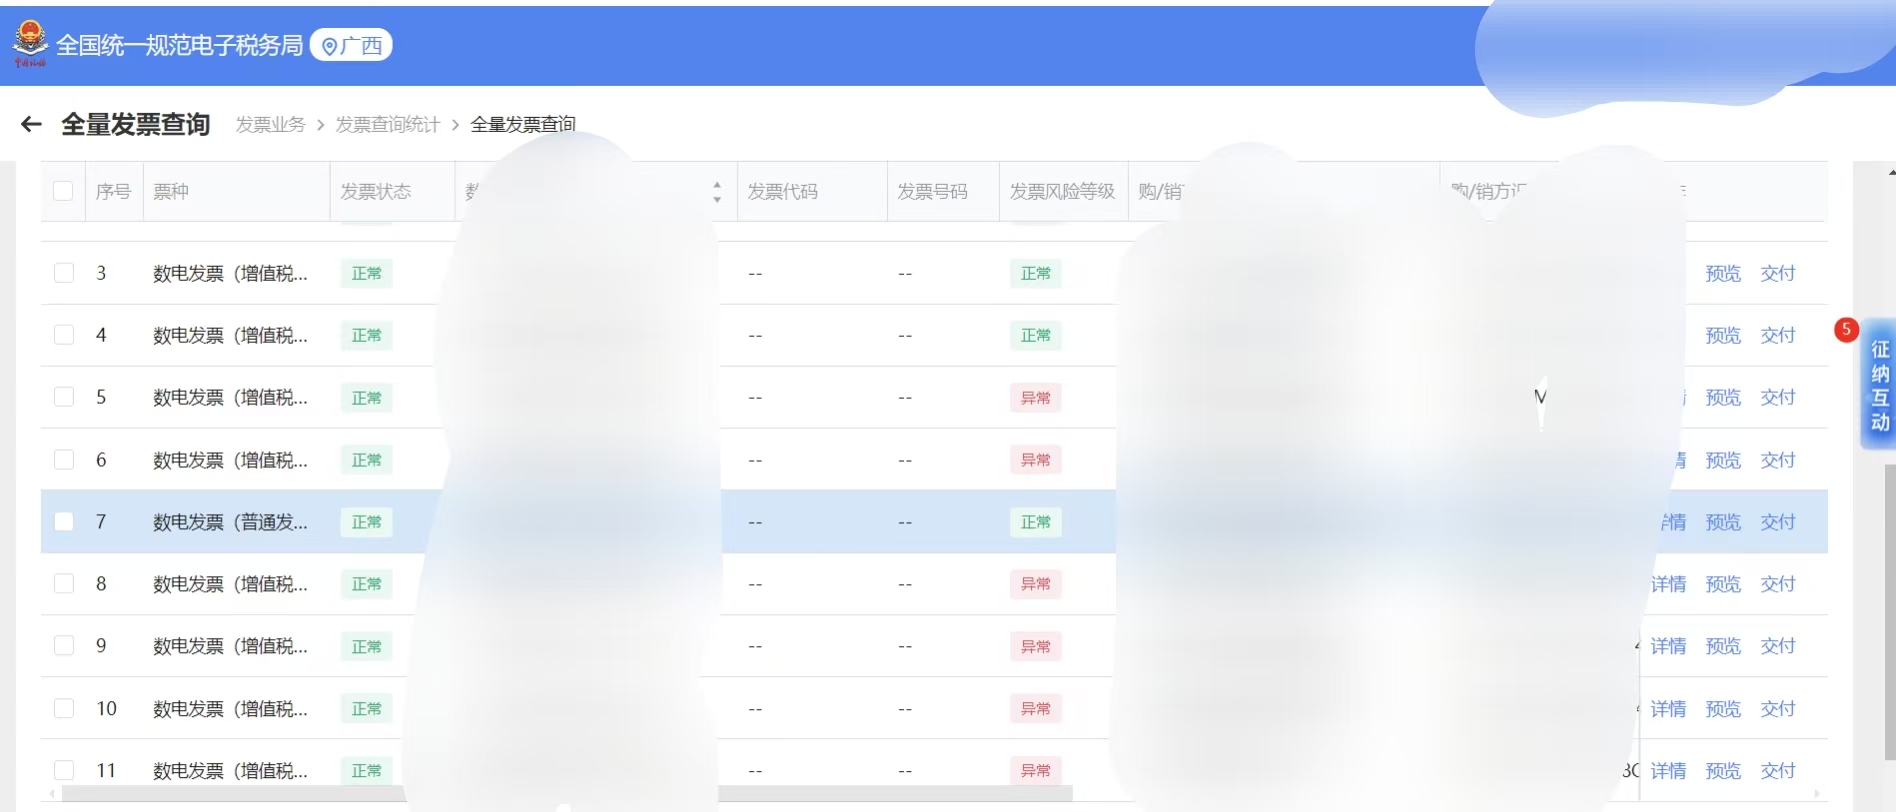
而他手里压着351万的发票被系统标记为异常凭证,甲方催着要票,工程款一分回不来。
这家公司2024年11月成立,做建筑劳务,手上有四个项目同时跑:某三甲医院、某医疗产业园(北片区)、某制造产业园(南片区)、某公园。一半是甲供材的清包工劳务(甲方买材料,他只出人工,开3%的票),一半是包工包料的工程(开9%的票)。
业务本身没问题,问题出在账上。
一、前财务挖的四个坑
接手后翻旧账,发现前面请的财务给他挖了四个坑:
坑一:票开错了。小规模期间部分业务按1%开的票,申报的时候按3%报,票面和申报表对不上。
坑二:税没交。增值税没申报缴纳,企业所得税直接报了0。
坑三:增值税之外还有坑。增值税没申报缴纳的同时,企业所得税直接报了0——公司四个项目一年开几百万的票,所得税长期零申报,本身就是风险画像。
坑四:升级当月断档。2026年5月,公司因为连续12个月开票超过500万,被强制登记为一般纳税人——这是个自动触发的事情,躲不掉。而升级的当月,公司开了340多万(3%为主,还夹着1%的旧票没冲红),这个月的税,前财务又没报。
四件事叠加,2026年5月开出去的发票被系统标记为异常凭证,公司被纳入重点关注,开票额度直接被压到100元。
二、为什么说这个案例特殊
这个案例在建筑工程行业很有代表性,因为三个行业特性叠在了一起:
第一,强制升一般人。做工程的公司,甲方动辄要求开专票、业务量一年冲上500万很常见,升级是迟早的事。但很多人不知道:升级不代表3%的劳务票就没了。
关键点来了——甲供材合同。建筑工程里,甲方(总包)购买全部或主要材料、施工方只提供劳务的,属于甲供工程,施工方可以选择简易计税,开3%的发票。这个政策在升级为一般纳税人之后依然适用。也就是说,这家公司升级后,甲供材的劳务分包照样可以按3%开专票,不需要硬扛9%。
这个知识点,很多财务都不清楚——包括这家公司原来的那位。
第二,混合经营。3%的劳务和9%的工程同时做,账必须按项目分开口径,混在一起,申报数据自然对不上。
第三,一个数字都不能错。数电票时代,票面税率、申报表、实际业务三者是系统自动比对的,1%的票不冲红、3%的申报对不上,系统秒级预警。
三、我们怎么处理的(接手到额度恢复只用6天)
第一步:理账、补申报(8月21日当天)。从2024年11月开业到接手,一年零九个月的账全部梳理重做——开业以来的银行流水、材料发票、劳务工资表、分包合同,逐项核对、按项目归集,这部分在接手前已经完成核对。8月21日当天:补齐全部所属期申报,税款和滞纳金足额补缴。
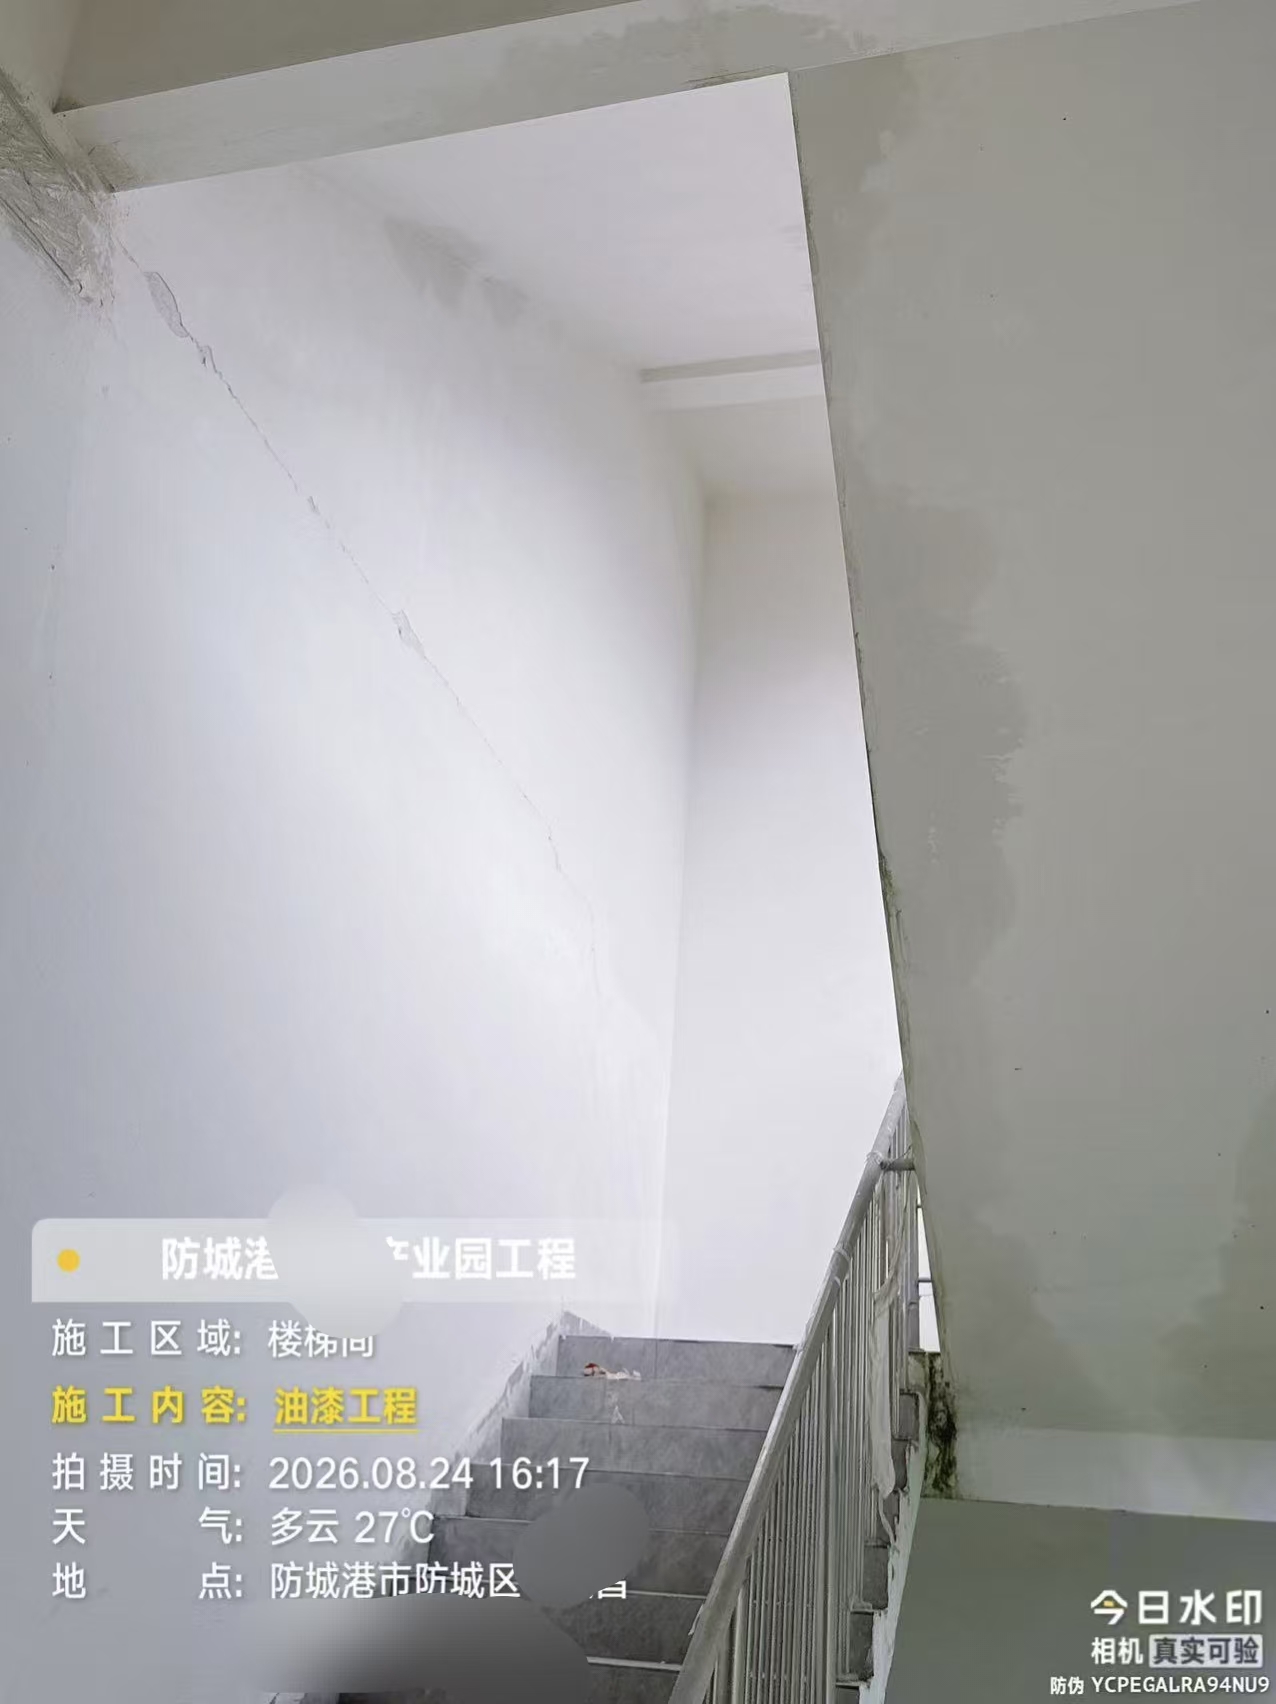
第二步:写情况说明、备材料(补缴完成后随即递交)。把异常涉及的351万发票逐张列明(发票号、金额、税率、税额、对应项目),说明甲供材合同的真实业务背景、简易计税的政策依据,以及1%发票未及时冲红的原因。
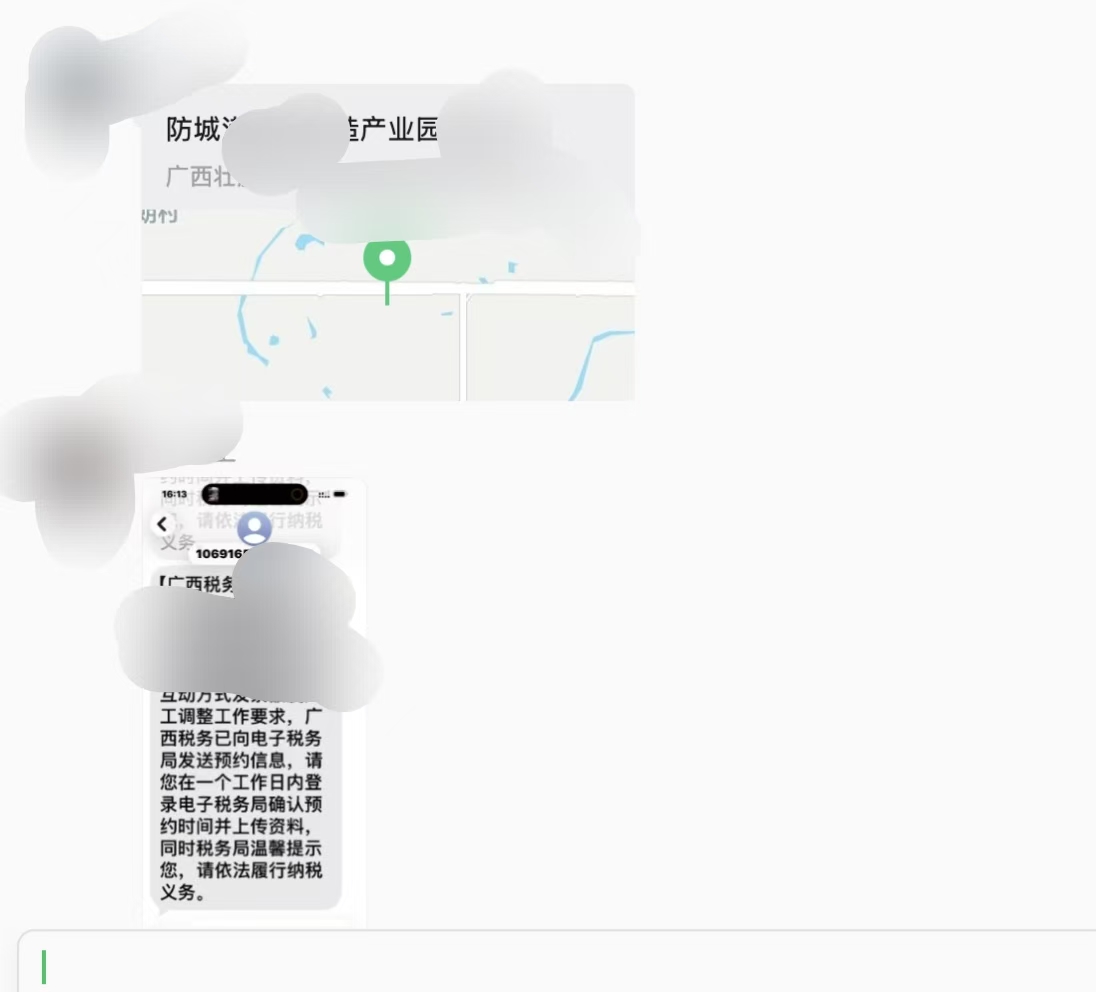
第三步:配合上门核查。说明递交之后,税务工作人员上门做了实地核查,要求提供:项目场地的照片、合同原件、工程结算进度。这三样恰好是证明"业务真实"最硬的材料——场地是真的、合同是真的、进度款结算有据可查。材料给过去之后,核查通过。
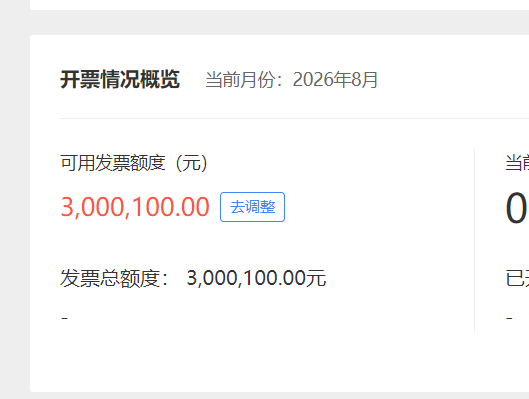
第四步:解除异常、额度恢复(8月27日)。异常凭证状态解除,公司恢复正常开票,额度恢复到300万以上,甲方的票重新开得出去,工程款回来了。从补缴递交到解除,全程6天。
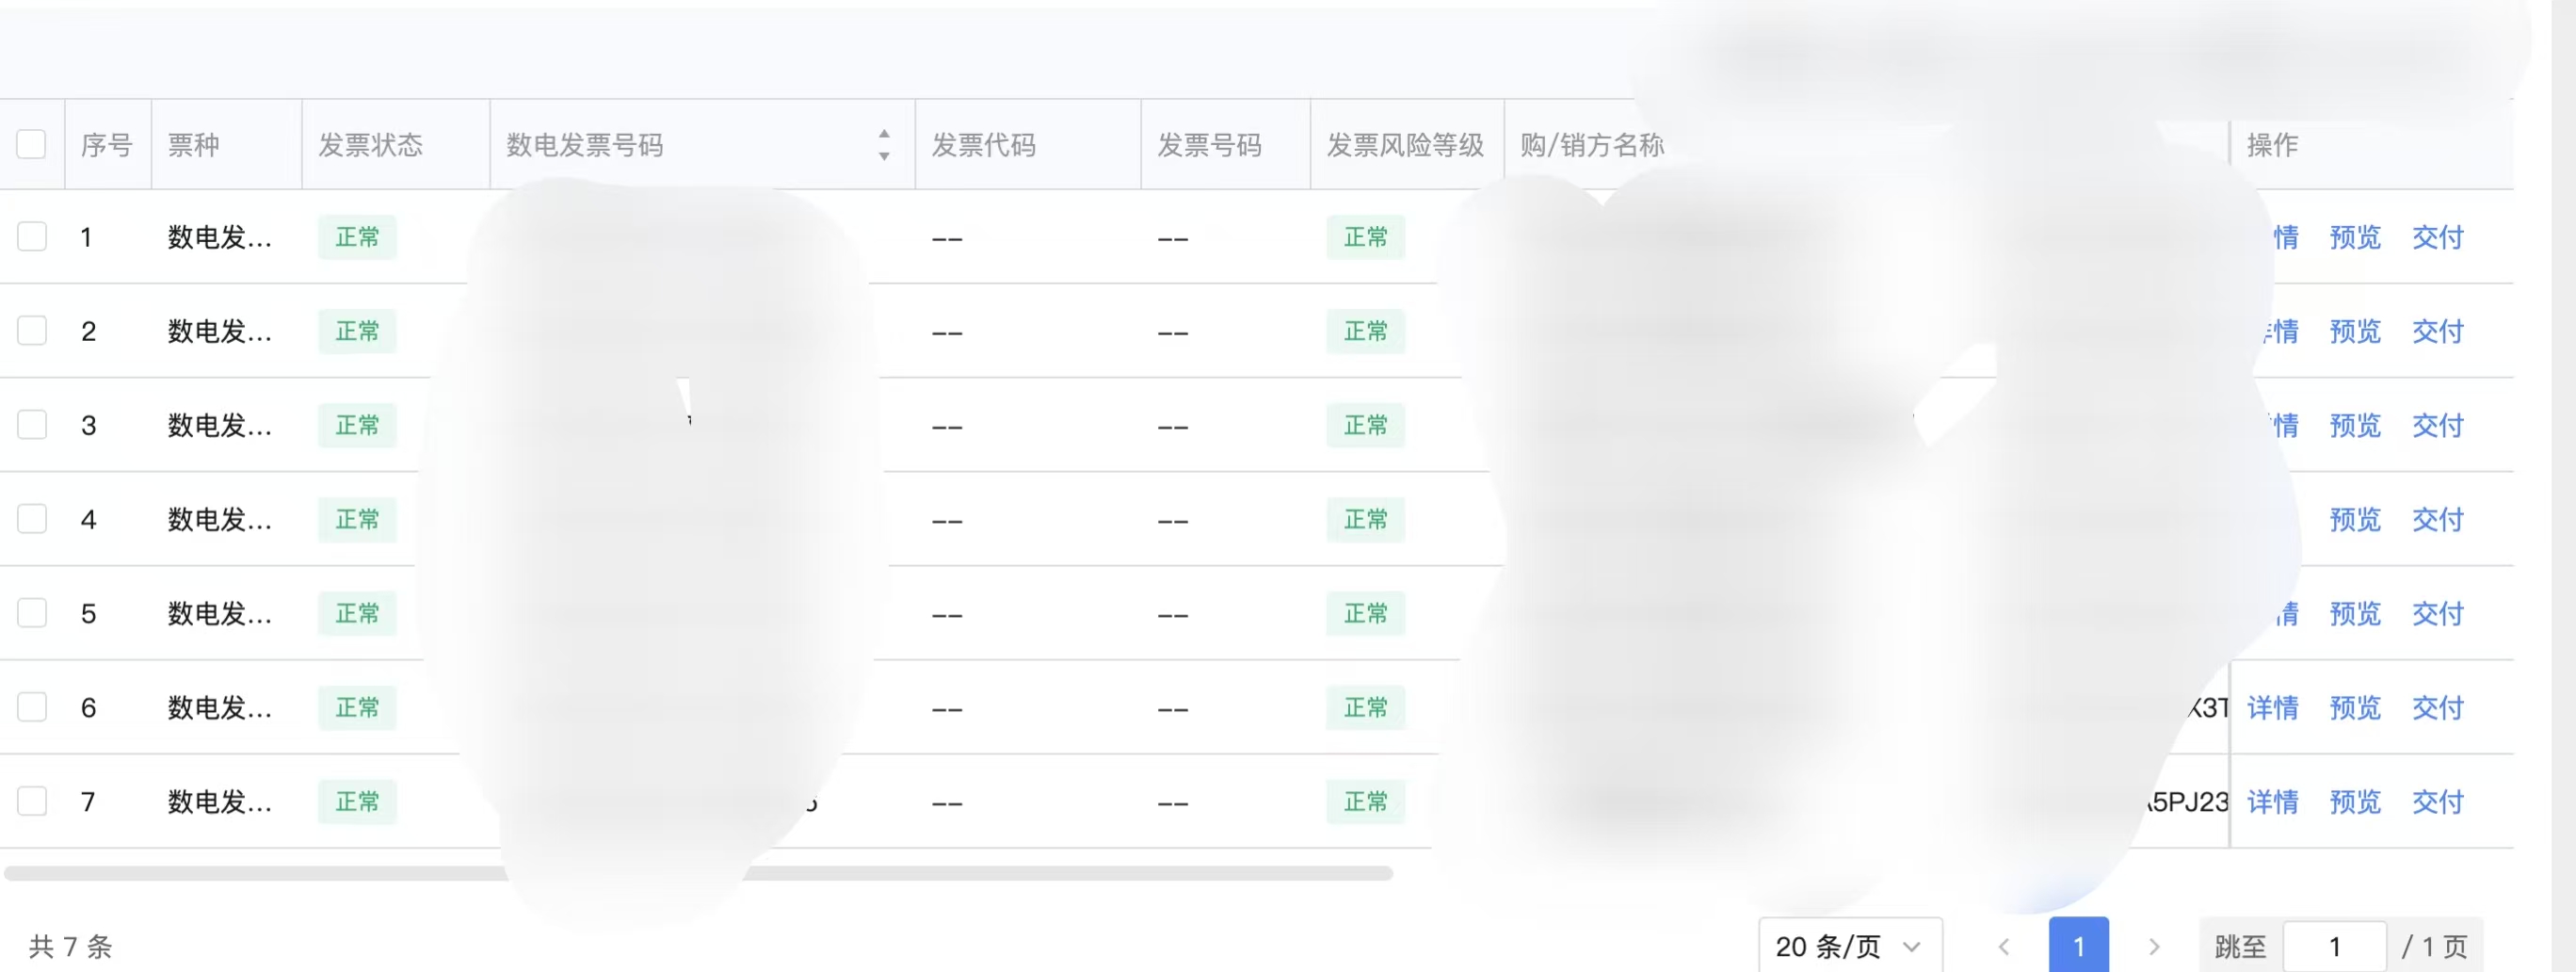
这里多说一句:上门核查要的照片、合同、结算进度,本质都是在验证一件事——你的业务是不是真的。账可以重做,材料可以补,但四个工地点点滴滴的施工痕迹是补不出来的。所以业务真实的公司,遇到异常不用慌,材料齐、逻辑顺,解除只是流程问题。
第五步:搭分项目核算框架(解除之后)。四个项目,每个项目单独出利润表。
异常解除之后,把分项目核算的框架彻底搭起来:四个项目,每个项目单独出利润表。3%的劳务就是劳务,9%的工程就是工程,收入、成本、进项票全部跟着项目走。人员工资这块也做了分析:如实申报,并且要求下游劳务公司提供发票,把成本链补完整。
这套做完,这个老板第一次能说清楚:四个项目,哪个在赚钱,哪个在拖后腿。
四、四问四答
问1:账错在哪?
答:票面税率与申报不一致(1%票报成3%)、增值税漏申报、企业所得税虚报为0、升级一般纳税人当月申报断档。四个问题叠加触发系统风险预警。
问2:单证怎么理?
答:按项目归集——分包合同(甲供材合同是简易计税的凭证)、银行流水、劳务工资表、材料发票,逐月逐项目整理,缺的补、错的改。
问3:提交哪些材料?
答:情况说明(异常发票逐张列明+政策依据+原因说明)、补申报的申报表、补缴税款及滞纳金的凭证、甲供材合同,以及核查阶段要求提供的项目场地照片、合同原件、工程结算进度。
问4:耗时多久?
答:8月21日接手,当天完成补申报、补缴税款滞纳金并递交情况说明;8月27日异常解除、额度恢复——全程6天。此前的账务梳理(开业至接手一年零九个月)在接手前已完成核对,账理清了,后面每一步才走得快。。
五、给建筑工程行业老板的提醒
做工程的公司,几件事要心里有数:
1. 连续12个月开票超500万会强制升一般纳税人,这个由系统自动判定,躲不掉,提前做准备比事后补救便宜十倍。
2. 升级不等于3%没了——甲供材的劳务分包,升级后依然可以简易计税开3%,前提是合同要签对、账要分对。
3. 数电票时代,票、表、账三方自动比对,"先开着以后再对"的侥幸没有生存空间。
4. 平时把项目材料存好:合同、场地照片、结算进度、工资表。异常处理时要交的就是这几样,平时不存,临时抓瞎。
5. 分项目核算不是选修课。四个项目混一本账,赚亏靠感觉,出事靠运气。
防城港建筑工程行业不算小——码头、园区、市政、医院、民建房建,处处是工地。这个案例里每一步怎么走的都是实打实的流程,有类似情况的老板可以对照自查。
六、延伸
(案例细节已脱敏处理。税率、甲供材简易计税政策、数电票规则以2026年现行政策为准。咨询电话:193-2830-6033,微信同号)
官网:https://huanxicaishui.com